Oliver GlaserPrivate Krankenversicherung

Private Krankenversicherung in Nürnberg · bundesweit per VideoVersicherungen brauchen keine schnellen Antworten. Sondern die richtigen.

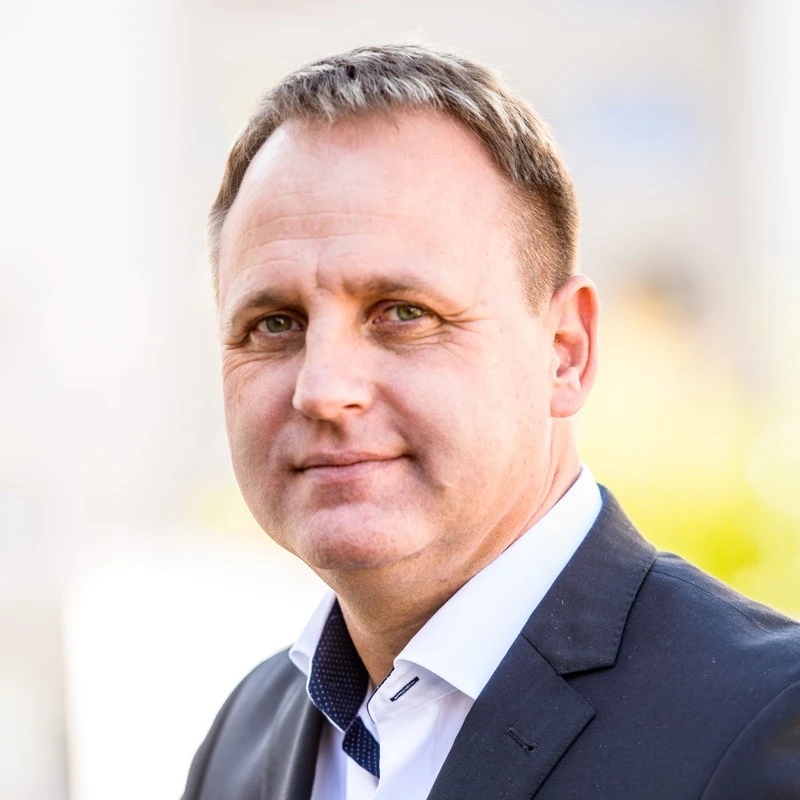
Ich bin Oliver Glaser, unabhängiger Versicherungsmakler. Seit über 20 Jahren liegt mein Schwerpunkt auf der privaten Krankenversicherung. Ich berate Sie persönlich und mit Blick auf die Jahrzehnte, die nach dem Abschluss kommen.
  • 20+ JahreErfahrung mit privater Krankenversicherung
  • UnabhängigMakler, an keine Gesellschaft gebunden
  • Nürnberg & bundesweitpersönlich vor Ort oder per Video
Oliver Glaser, Versicherungsmakler bei First Life Finanz
Oliver GlaserDipl.-Ing. (FH)Ihr persönlicher Ansprechpartner
Mein Tipp: Eine PKV wählt man für Jahrzehnte, nicht für den Preis von heute.

Keine anonyme Versicherungsseite

Bevor Sie über Tarife sprechen, sollten Sie wissen, wer Sie berät.

Wer berät mich?

Ich, Oliver Glaser. Persönlich, vom ersten Gespräch bis zur Leistungsfrage viele Jahre später. Keine Hotline und kein wechselndes Team.

Welche Erfahrung bringe ich mit?

Über 20 Jahre mit privater Krankenversicherung. Als Diplom-Ingenieur (FH) rechne ich gern genau nach. Bei der PKV zählt nicht der Beitrag von heute, sondern die Rechnung über Jahrzehnte.

Warum gerade PKV?

Weil kaum eine Versicherungsentscheidung so lange wirkt. Der Weg zurück in die gesetzliche Kasse ist oft versperrt. Deshalb muss die erste Entscheidung sitzen.

Warum ist die Beratung unabhängig?

Als Makler bin ich an keine Versicherungsgesellschaft gebunden. Ich vergleiche Tarife mehrerer Anbieter und stehe rechtlich auf Ihrer Seite.

Wer begleitet mich nach dem Abschluss?

Ich. Bei Beitragsanpassungen, beim Tarifwechsel nach § 204 VVG, bei Leistungsfragen und wenn sich Ihr Leben verändert.

Wer ist in 20 oder 30 Jahren noch da?

Eine PKV begleitet Sie ein Leben lang. Deshalb ist meine Beratung von Anfang an auf eine dauerhafte Betreuung ausgelegt, nicht auf einen einmaligen Abschluss.

PKV-Klarheits-Check

In wenigen Fragen zu Ihrer Ausgangslage.

Der Check zeigt, ob die private Krankenversicherung für Sie grundsätzlich in Frage kommt und welche Themen wir im Gespräch klären sollten. Er ersetzt keine Beratung und empfiehlt keinen Tarif.

Keine Gesundheitsfragen. Die klären wir später gemeinsam und auf Wunsch anonym per Risikovoranfrage. Ihre Antworten bleiben in Ihrem Browser, bis Sie selbst eine Anfrage senden.

Frage 1 von 5
Wie sind Sie beruflich aufgestellt?

PKV-Zeitreise

Eine gute Entscheidung hält auch mit 67 noch.

Ziehen Sie den Regler durch Ihr Leben. So sehen Sie, welche Fragen in welcher Phase wichtig werden und warum wir sie schon beim Einstieg mitdenken.

      Der Gesundheits-Automat

      Drehen Sie selbst: Was bekommen Sie wo?

      Thema wählen, Knopf drücken und sehen, was gesetzlich, privat oder gesetzlich mit Zusatzversicherung dahintersteckt. Spielerisch, aber mit echten Regeln.

      Für wen ich berate

      Jede Lebenslage stellt andere Fragen.

      Angestellte

      Der Schritt über die Grenze

      • Wechsel möglich, sobald Ihr Gehalt die Versicherungspflichtgrenze übersteigt
      • Ihr Arbeitgeber zahlt einen Zuschuss zum Beitrag
      • Familie und Ruhestand von Anfang an mitrechnen

      „Lohnt sich der Wechsel für mich überhaupt?“

      Selbstständige & Unternehmer

      Freiheit mit Sicherheitsnetz

      • Freie Wahl zwischen gesetzlich und privat
      • Krankentagegeld passend zu Ihren Fixkosten
      • Auf Wunsch betriebliche Krankenversicherung für Ihr Team

      „Was passiert, wenn ich länger ausfalle?“

      Ärzte & Heilberufe

      Anspruchsvoll versichert

      • Leistungen, die Ihrem medizinischen Wissen standhalten
      • Krankentagegeld und Berufsunfähigkeit aufeinander abgestimmt
      • Angestellt oder niedergelassen: unterschiedliche Wege

      „Welche Leistungen sind wirklich entscheidend?“

      Beamte

      Beihilfe richtig ergänzen

      • Der Tarif schließt genau die Lücke neben der Beihilfe
      • Öffnungsaktion für Berufseinsteiger, auch bei Vorerkrankungen
      • Pauschale Beihilfe in manchen Bundesländern als Alternative prüfen

      „Wie verändert sich die Beihilfe im Ruhestand?“

      Bereits privat versichert

      Tarif prüfen, Beitrag optimieren

      • Tarifwechsel innerhalb Ihrer Gesellschaft nach § 204 VVG
      • Ihre Alterungsrückstellungen bleiben dabei erhalten
      • Beitragsanpassungen verstehen, bevor Sie reagieren

      „Kann ich sparen, ohne Leistung zu verlieren?“

      Nicht sicher, wo Sie stehen?

      Der Klarheits-Check ordnet Ihre Situation in zwei Minuten ein.

      Check starten

      Für bereits privat Versicherte

      Ihre PKV ist schon da. Wer kümmert sich um sie?

      Viele privat Versicherte haben seit Jahren keinen Ansprechpartner mehr. Der Vermittler von damals ist nicht mehr erreichbar, Beitragsanpassungen kommen per Post, und bei Arztrechnungen ist man auf sich gestellt. Ich übernehme die Betreuung Ihrer bestehenden privaten Krankenversicherung. Ihr Vertrag bleibt dabei genau so, wie er ist.

      • Vertrags- und Tarifcheck: Ich analysiere Ihren Versicherungsschein und Ihre Tarife und zeige Ihnen, wo Sie stehen.
      • Beitragsanpassungen: Ich prüfe jede Erhöhung und die Möglichkeiten nach § 204 VVG.
      • Hilfe bei Arztrechnungen: Bei Fragen zur Erstattung, bei Kürzungen oder Ablehnungen stehe ich an Ihrer Seite.
      • Veränderungen im Leben: Familie, Selbstständigkeit, Ruhestand: Ich passe den Schutz mit Ihnen an.
      • Ein fester Ansprechpartner: Persönlich in Nürnberg, bundesweit per Video und Telefon.

      PKV-Einwände zum Drehen

      Sechs Sätze, die ich oft höre. Und meine ehrlichen Antworten.

      Jede Säule hat vier Seiten: Einwand, Antwort, Lösung und Ihr nächster Schritt. Tippen Sie auf eine Säule oder auf „Weiter“, um sie zu drehen.

      PKV-Einwand #1

      „Die PKV wird im Alter unbezahlbar.“
      Symbolbild (KI-generiert)

      Viele sorgen sich um die Beiträge im Ruhestand.

      Die ehrliche Antwort

      Die PKV sorgt von Anfang an fürs Alter vor.

      • Alterungsrückstellungen: Ein Teil Ihres Beitrags wird von Beginn an fürs Alter angespart.
      • Gesetzlicher 10-%-Zuschlag (21. bis 60. Lebensjahr) senkt ab 65 den Beitrag.
      • Als Rentner erhalten Sie in der Regel einen Zuschuss der Rentenversicherung.

      Ehrlich ist aber auch

      Beiträge steigen – in der PKV und in der GKV.

      • Entscheidend ist der passende Tarif.
      • Dazu eine gezielte Vorsorge für den Ruhestand, z. B. ein Beitragsentlastungstarif.

      Grundlage: § 149 VAG, § 106 SGB VI

      Ihr nächster Schritt

      Lassen Sie es uns ehrlich durchrechnen.

      Oliver Glaser
      Spezialist für Private Krankenversicherung

      Beratung vereinbaren

      PKV-Einwand #2

      „Die Beiträge steigen doch jedes Jahr.“
      Symbolbild (KI-generiert)

      Viele haben Angst vor der nächsten Erhöhung.

      Die ehrliche Antwort

      Beiträge steigen – aber nicht willkürlich.

      • Anpassen darf der Versicherer nur, wenn die Kosten deutlich von der Kalkulation abweichen.
      • Ein unabhängiger Treuhänder muss jeder Erhöhung zustimmen.
      • Auch die GKV wird teurer – durch höhere Zusatzbeiträge und die jährlich steigende Beitragsbemessungsgrenze.

      Ihre Lösung

      Tarif optimieren statt ärgern.

      • Tarifwechsel beim eigenen Versicherer nach § 204 VVG – Ihre Alterungsrückstellungen bleiben erhalten.
      • Selbstbehalt und Leistungen passend einstellen.
      • Für den Ruhestand vorsorgen, z. B. mit einem Beitragsentlastungstarif.

      Grundlage: § 155 VAG, § 204 VVG

      Ihr nächster Schritt

      Lassen Sie es uns ehrlich durchrechnen.

      Oliver Glaser
      Spezialist für Private Krankenversicherung

      Beratung vereinbaren

      PKV-Einwand #3

      „Aus der PKV komme ich nie wieder raus.“
      Symbolbild (KI-generiert)

      Die Sorge, sich für immer festzulegen.

      Die ehrliche Antwort

      Stimmt teilweise – deshalb gut planen.

      • Unter 55 ist eine Rückkehr in die GKV möglich, wenn Sie wieder versicherungspflichtig werden – z. B. als Angestellter unter der Versicherungspflichtgrenze.
      • Ab 55 ist die Rückkehr in der Regel ausgeschlossen.
      • Darum gehört die Entscheidung in eine langfristige Planung.

      Ihre Lösung

      Einmal richtig entscheiden.

      • Wechsel nur, wenn er zu Ihrem Leben passt – heute und im Alter.
      • In der PKV flexibel bleiben: Tarifwechsel nach § 204 VVG.
      • Sicherheitsnetz: der Basistarif mit Annahmepflicht – ohne Risikozuschläge und Leistungsausschlüsse (Zugang nur unter bestimmten Voraussetzungen).

      Grundlage: § 6 Abs. 3a SGB V, § 204 VVG, § 152 VAG

      Ihr nächster Schritt

      Lassen Sie es uns ehrlich durchrechnen.

      Oliver Glaser
      Spezialist für Private Krankenversicherung

      Beratung vereinbaren

      PKV-Einwand #4

      „Mit Familie wird die PKV viel zu teuer.“

      Symbolbild (KI-generiert)

      Jedes Kind kostet einen eigenen Beitrag.

      Die ehrliche Antwort

      Kommt darauf an – ehrlich rechnen lohnt sich.

      • In der GKV sind Kinder oft beitragsfrei mitversichert – aber nicht immer: Sind die Eltern verheiratet und verdient der privat versicherte Elternteil mehr als der Partner und über der Versicherungspflichtgrenze, entfällt das.
      • Beamte erhalten für Kinder in der Regel 80 % Beihilfe.
      • Angestellte bekommen den Arbeitgeberzuschuss auch für die Familie – bis zum Höchstbetrag.

      Ihre Lösung

      Die Familie als Ganzes rechnen.

      • Wer ist wo am besten versichert – Elternteil für Elternteil, Kind für Kind.
      • Beihilfe und Arbeitgeberzuschuss voll nutzen.
      • Auch an morgen denken: Elternzeit, Teilzeit, Ruhestand.

      Grundlage: § 10 Abs. 3 und § 257 SGB V; Beihilfe je nach Dienstherr

      Ihr nächster Schritt

      Lassen Sie es uns ehrlich durchrechnen.

      Oliver Glaser
      Spezialist für Private Krankenversicherung

      Beratung vereinbaren

      PKV-Einwand #5

      „Beim Arzt muss ich alles vorstrecken.“
      Symbolbild (KI-generiert)

      Die Sorge vor hohen Rechnungen.

      Die ehrliche Antwort

      Meist weniger dramatisch als gedacht.

      • Im Krankenhaus rechnen viele Versicherer direkt ab – zum Beispiel über eine Klinikkarte.
      • Arztrechnungen kommen per Post und haben ein Zahlungsziel.
      • Einreichen geht bei vielen Versicherern bequem per App.

      Ihre Lösung

      Den passenden Versicherer wählen.

      • Auf Service achten: Direktabrechnung, App, schnelle Erstattung.
      • Bei teuren Behandlungen vorher die Kostenübernahme klären.
      • Beitragsrückerstattung clever nutzen.

      Grundlage: Je nach Versicherer und Tarif

      Ihr nächster Schritt

      Lassen Sie es uns ehrlich durchrechnen.

      Oliver Glaser
      Spezialist für Private Krankenversicherung

      Beratung vereinbaren

      PKV-Einwand #6

      „Mit meinen Vorerkrankungen nimmt mich keiner.“
      Symbolbild (KI-generiert)

      Viele geben auf, bevor sie gefragt haben.

      Die ehrliche Antwort

      Nicht vorschnell aufgeben.

      • Eine anonyme Risikovoranfrage zeigt, wie Versicherer entscheiden würden – ohne Nachteil für Sie.
      • Möglich sind Annahme, Annahme mit Zuschlag oder mit Leistungsausschluss.
      • Wichtig: Gesundheitsfragen immer vollständig und wahrheitsgemäß beantworten.

      Ihre Lösung

      Anonym vorfragen lassen.

      • Ich frage mehrere Versicherer gleichzeitig an – anonym.
      • Sie entscheiden erst, wenn Sie die Angebote kennen.
      • Sicherheitsnetz: der Basistarif mit Annahmepflicht – ohne Risikozuschläge und Leistungsausschlüsse (Zugang nur unter bestimmten Voraussetzungen).

      Grundlage: § 19 VVG, § 152 VAG

      Ihr nächster Schritt

      Lassen Sie es uns ehrlich durchrechnen.

      Oliver Glaser
      Spezialist für Private Krankenversicherung

      Beratung vereinbaren

      Allgemeine Informationen, keine individuelle Beratung. Leistungen je nach Tarif. Stand 10/2026.

      Ehrliche Antworten

      Die Fragen, die Sie sich zu Recht stellen.

      Gute Beratung beginnt mit den unbequemen Fragen. Hier sind die häufigsten.

      Wird die PKV im Alter nicht unbezahlbar?

      Beiträge steigen, in der privaten wie in der gesetzlichen Versicherung. Entscheidend ist, ob Ihr Vertrag darauf vorbereitet ist. Dafür gibt es Alterungsrückstellungen, den gesetzlichen Zuschlag, Beitragsentlastungstarife, den Wegfall des Krankentagegelds im Ruhestand, den Zuschuss der Rentenversicherung und den Tarifwechsel nach § 204 VVG. Wir rechnen Ihren Ruhestand deshalb von Anfang an mit.

      Komme ich später zurück in die gesetzliche Krankenkasse?

      Nur unter bestimmten Voraussetzungen, und ab 55 in der Regel gar nicht mehr. Genau deshalb sollte die Entscheidung für die PKV gut begründet sein. Manchmal lautet meine Empfehlung auch: Bleiben Sie gesetzlich versichert und ergänzen Sie gezielt.

      Was kosten meine Kinder in der PKV?

      In der PKV hat jedes Kind einen eigenen Beitrag. Ob Ihre Kinder stattdessen beitragsfrei in der gesetzlichen Familienversicherung bleiben können, hängt davon ab, wie Sie und Ihr Partner versichert sind und was Sie verdienen. Das rechnen wir vor der Entscheidung durch.

      Ich hatte Vorerkrankungen. Habe ich überhaupt eine Chance?

      Oft ja. Über eine anonyme Risikovoranfrage frage ich bei mehreren Gesellschaften gleichzeitig an, ohne Ihren Namen zu nennen. So sehen Sie, wer Sie zu welchen Bedingungen annimmt, bevor Sie einen Antrag stellen.

      Reicht nicht einfach der günstigste Tarif?

      Der Beitrag von heute sagt wenig über die nächsten 30 Jahre. Leistungen, die später fehlen, lassen sich meist nur mit neuer Gesundheitsprüfung ergänzen. Ein Tarif muss zu Ihrem Leben passen, nicht nur zu Ihrem Budget in diesem Jahr.

      Ich habe schon eine PKV. Muss ich für Ihre Betreuung kündigen?

      Nein. Ihr Vertrag bleibt unverändert bestehen, mit denselben Leistungen, demselben Beitrag und Ihren Alterungsrückstellungen. Mit einem Maklervertrag und einer Vollmacht übernehme ich lediglich die Betreuung. Ihre Versicherung wird darüber informiert, einen neuen Antrag oder eine Gesundheitsprüfung gibt es nicht.

      Was passiert mit meinem bisherigen Vermittler?

      Mit der Übertragung wechselt die Zuständigkeit für die Betreuung zu mir. Ihr Vertrag selbst bleibt unberührt. Viele meiner Kunden hatten ihren früheren Vermittler ohnehin seit Jahren nicht mehr gesprochen.

      Warum über einen Makler und nicht direkt beim Versicherer?

      Weil ich mehrere Gesellschaften vergleiche und nicht nur ein Haus vertrete. Der Beitrag ist in aller Regel derselbe wie beim Direktabschluss. Dazu bekommen Sie einen Ansprechpartner, der auch Jahre später noch für Sie da ist.

      Funktioniert eine Beratung per Video genauso gut?

      Ja. Viele meiner Kunden außerhalb von Nürnberg berate ich per Video. Wir sehen gemeinsam auf dieselben Unterlagen, und Sie sparen sich den Weg.

      So arbeiten wir zusammen

      Vier Schritte. Keiner davon unter Zeitdruck.

      1. 1

        Kennenlernen

        Wir sprechen über Ihre Situation, Ihre Pläne und Ihre Fragen. Persönlich in Nürnberg, per Video oder am Telefon.

      2. 2

        Anonym vorab klären

        Bei Bedarf stelle ich eine anonyme Risikovoranfrage bei mehreren Gesellschaften. Ihr Name taucht dabei nicht auf.

      3. 3

        Vergleichen und entscheiden

        Ich zeige Ihnen verständlich, worin sich die passenden Tarife unterscheiden. Sie entscheiden in Ruhe.

      4. 4

        Begleiten, jahrzehntelang

        Beitragsanpassung, neue Lebensphase, Leistungsfrage: Ich bleibe Ihr Ansprechpartner.

      Oliver Glaser

      Persönlich an Dipl.-Ing. (FH) Oliver Glaser

      Lernen wir uns kennen.

      Schreiben Sie mir kurz, worum es geht. Ich melde mich persönlich bei Ihnen.
      FLF Magic Man am Laptop

      Auch per Video. Bundesweit, ohne Anfahrt, mit denselben Unterlagen auf dem Bildschirm.

      Bitte keine Gesundheitsangaben – dafür gibt es die anonyme Risikovoranfrage.

      Ihre Anfrage wird verschlüsselt übertragen und geht direkt an mich. Sie erhalten eine Bestätigung per E-Mail.